
お知らせ NEWS
第5回 事業計画書の数値計画とは? ~説得力のある収支計画・資金計画の作り方~
事業計画書の中で、多くの経営者が最も頭を悩ませるのが「数値計画(収支計画・資金計画)」です。
「エクセルが苦手」「計算が合わない」と抵抗を持つ方も多いですが、難しく考える必要はありません。数値計画とは、これまで考えてきたビジネスのコンセプトや実行計画を、「数字」という共通言語に翻訳する作業です。
今回は、税理士の視点から、金融機関を納得させる「根拠のある数字」の作り方を解説します。
ポイント① 売上予測は「希望」ではなく「根拠の積み上げ」
売上予測を立てる際、「右肩上がりでこれくらい売れたい」という単なる希望や根拠のない努力目標を書いても、金融機関からの信頼は得られません。
説得力を持たせるには、売上を「客数 × 客単価 × 購入頻度」といった要素に分解し、それぞれについて客観的なデータに基づいた予測値を設定して、計算根拠を明記することが大切です。
さらに信憑性を高めるテクニックとして、売上計画には「標準」「楽観」「悲観」の3つのシナリオを想定しておくことをお勧めします。特に、想定外の逆風に見舞われた場合の「悲観シナリオ」を用意し、最悪の事態でもコスト削減などで資金繰りを回す対策を明記しておくと、金融機関からの評価は格段に上がります。
ポイント② コスト計画と「逆算」のテクニック
費用を計算する際は、ひとまとめにするのではなく、売上の増減に伴って変わる「変動費(仕入原価など)」と、売上に関係なく毎月一定額発生する「固定費(家賃・人件費など)」に分けて整理するのが基本です。
ここで実務的なアプローチをご紹介します。それは、売上から利益を計算するだけでなく、「下から逆算してつくる」方法です。会社を維持するためには、固定費を賄ったうえで、借入金の返済に必要な利益を残さなければなりません。
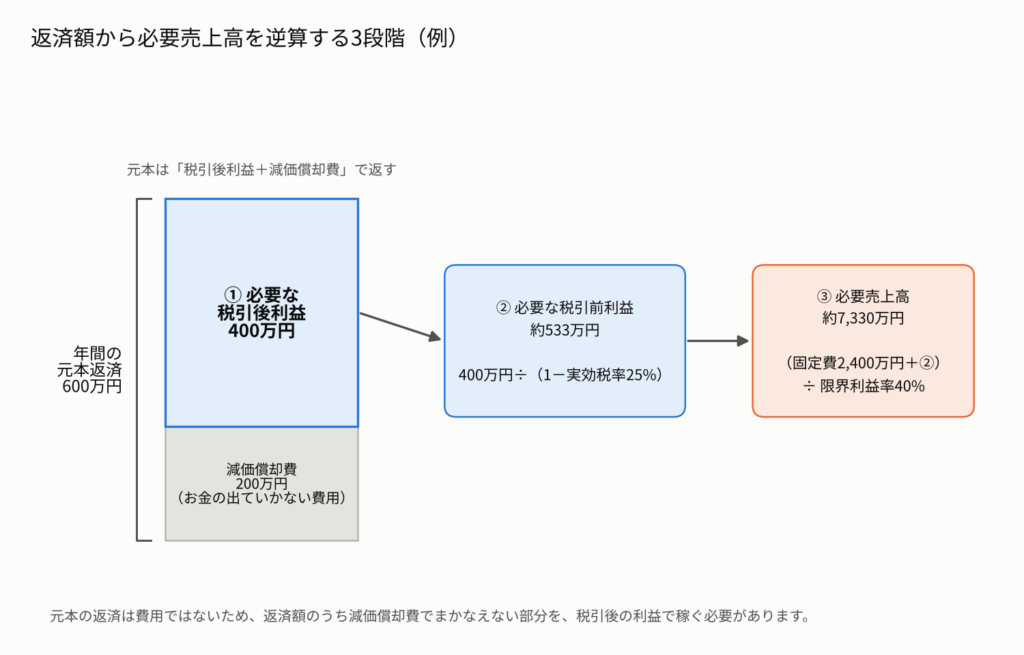
ここで注意したいのは、借入金の元本返済は「費用」ではないという点です。元本の返済は、税金を払った後の利益と、お金の出ていかない費用である減価償却費から行います(第6回で解説する「簡易キャッシュフロー」です)。そのため、逆算は次の3段階で行います。
| ① 必要な税引後利益 | 年間の元本返済額 - 減価償却費(+将来のために残したい内部留保) |
| ② 必要な税引前利益 | ① ÷(1 - 実効税率) |
| ③ 必要売上高 | (固定費 + ②)÷ 限界利益率 |
限界利益率とは、売上高から変動費を引いた「限界利益」が売上高に占める割合です。たとえば、年間の固定費(減価償却費と借入金の支払利息を含む)が2,400万円、元本返済額が600万円、減価償却費が200万円、実効税率が25%、限界利益率が40%の会社であれば、①400万円、②約533万円、③約7,330万円となります。この必要売上高が、第4回で推定した市場の大きさや、売上予測の積み上げと比べて現実的に達成可能かを検証するのです。
ポイント③ なぜ「利益」が出ても会社は潰れるのか?
損益計算書上では利益が出て黒字なのに、手元にお金がなくなり倒産してしまう——いわゆる「黒字倒産」という言葉を聞いたことがあるかもしれません。
この原因は、会計上で売上を計上する日(商品を引き渡した日やサービスの提供が完了した日)と、実際に代金が入金される日の間に生じるタイムラグにあります。売上が上がっても実際の入金が翌月末・翌々月末になることはよくあります。売上代金の回収よりも仕入代金などの支払いが先行すると、計算上は利益が出ているのにお金が足りないという事態に陥ります。
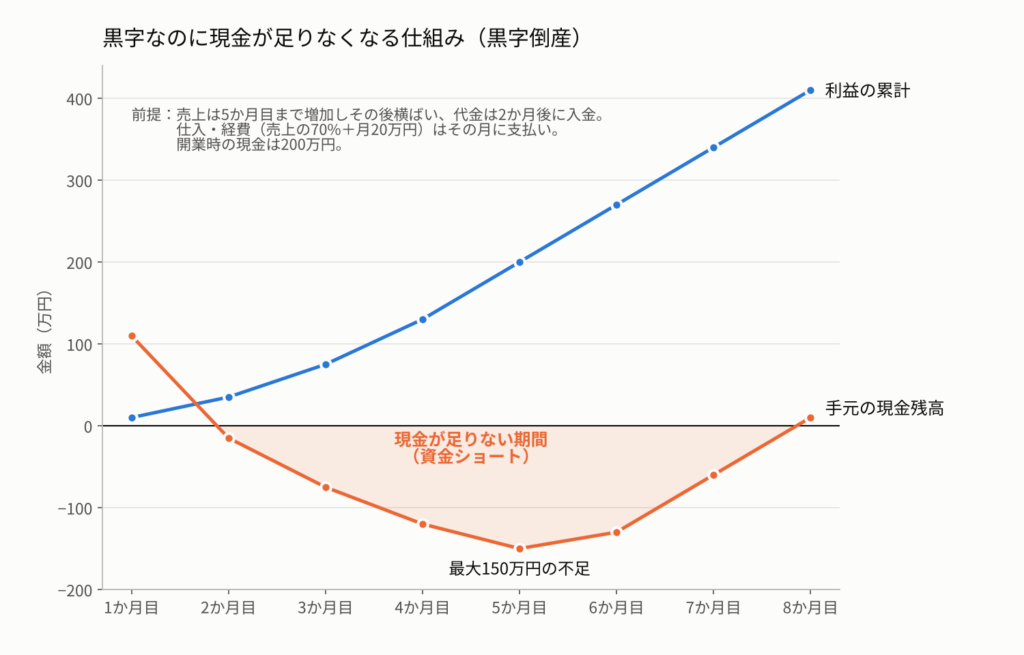
金融機関が最も見たいのは「貸したお金がいつ、どうやって返ってくるのか」です。だからこそ、利益だけでなく、お金の出入りを月別に追う「資金繰り表」を作成し、現金の動き(キャッシュフロー)を示すことが事業計画書のキモになります。
ポイント④ 資金計画——「必要な資金」と「調達方法」を一致させる
収支計画とは別に、事業を始める(または拡大する)ために「いくら必要で、それをどうまかなうのか」を示すのが資金計画です。必要な資金は、大きく次の2つに分けて整理します。
| 設備資金 | 店舗の内装工事、機械、車両、パソコンなど、長く使う資産を購入するための資金 |
| 運転資金 | 仕入代金、人件費、家賃など、売上の入金があるまでの間に先行して出ていく資金 |
そのうえで、これらの合計額を「自己資金」「金融機関からの借入」「その他(親族からの借入など)」でどうまかなうのかを並べ、必要資金の合計と調達額の合計が一致するように作ります。日本政策金融公庫の創業計画書にある「必要な資金と調達方法」の欄も、この考え方で作られています。
とくに見落とされやすいのが運転資金です。設備資金だけを借りて事業を始めると、売上が入金されるまでの数か月分の支払いをまかなえず、資金がショートしてしまいます。金融機関も「資金使途(何に使うのか)」を最初に確認するため、設備資金と運転資金の内訳を明確にした資金計画は、融資審査の出発点になります。
まとめ
数値計画は、あなたのビジネスの「熱意」を「信用」に変える強力なツールです。売上の根拠を積み上げ、逆算で必要売上高を確認し、資金繰り表でキャッシュの動きを示し、資金計画で必要資金と調達方法を対応させる——この4つを押さえるだけで、計画書の説得力は大きく変わります。
ただし、利益と現金のズレの把握や、現実的な逆算計画の作成には、専門的な知識が求められる部分もあります。「数字の作り方に自信がない」「資金繰りに不安がある」という方は、お気軽に当事務所へご相談ください。根拠のある事業計画書づくりを一緒にサポートいたします。
事業計画書の各論について、今後の記事でも順次取り上げていく予定でおります。引き続きご覧いただけますと幸いです。
※本記事は掲載時点の法令・税制・各種制度に基づいて作成しています。その後の改正や制度変更等により、記載内容が現状と異なる場合があります。個別の融資・補助金・税務のご判断については、必ず顧問税理士等の専門家にご相談ください。
【2026年10月7日 更新】必要売上高の逆算方法と資金計画の解説について、記載内容を確認し、一部修正・追記しました。

