
お知らせ NEWS
第8回 事業計画書をPDCAで活用する方法 ~「作って終わり」にしないための実践ガイド~
融資が下りて一安心し、苦労して作った事業計画書を机の奥にしまってしまう……。実は、これが最も多い失敗パターンです。
事業計画書の本当の価値は、作ることではなく「実行し、検証・改善(PDCA)して使い倒すこと」にあります。今回は、事業計画書を生きた経営ツールとして継続活用する方法について解説します。
ポイント① ただ「順番に回すだけ」の平面的なPDCAになっていませんか?
「PDCAを回している」という会社でも、毎月、売上と利益の結果だけを確認し、「今月は未達だったね」「来月は頑張ろう」といった世間話で終わってしまっているケースがよくあります。
これは、各プロセスが自己目的化してしまい、「PとDとCとAをただ順番に進めているだけ」の平面的な作業になっているからです。本来のPDCAは、実行と検証を経て、よりよい計画へと軌道修正していく「立体的」なサイクルでなければなりません。
ポイント② 「売上目標=計画」ではない——行動プロセスを定義する
PDCAがうまく回らない最大の原因は、最初の計画の間違いにあります。「売上高〇〇万円とする」ことを計画だと思い込んでいる方がいますが、これは最終的な目標数値(KGI:重要目標達成指標)であって、計画ではありません。
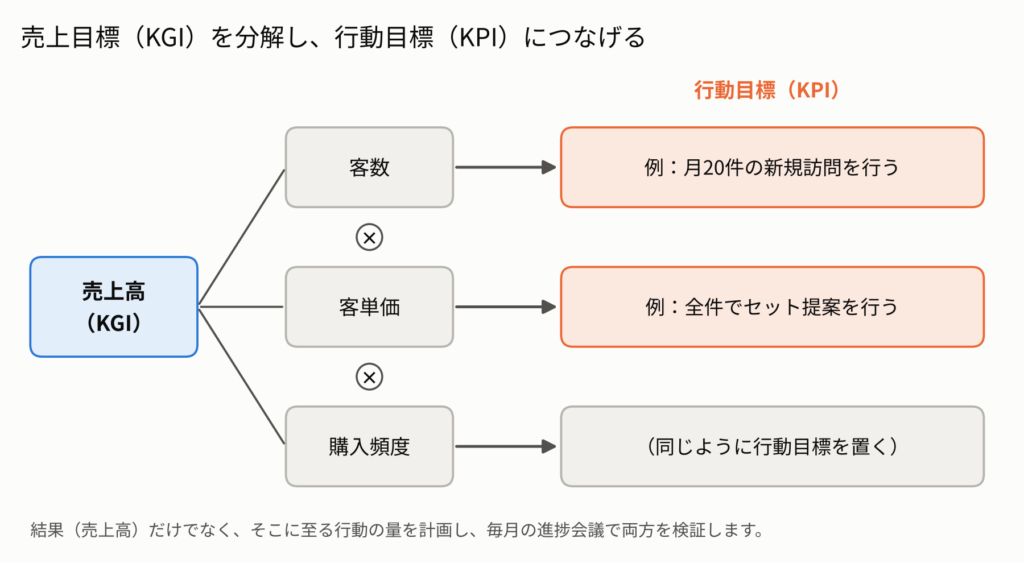
本来の計画とは、「その目標を達成するために、どんな行動を、どれくらい実行するか」という行動指標(KPI:重要業績評価指標)を具体的に定めることです。精神論を排除し、「提案件数」や「新規訪問数」といった行動目標をセットで計画することが重要です。第5回で、売上を「客数×客単価×購入頻度」に分解する方法をご紹介しました。この分解した要素ごとに、「客数を増やすために月20件の新規訪問を行う」「客単価を上げるために全件でセット提案を行う」といった行動目標を置くと、KGIとKPIが一本の線でつながります。
ポイント③ 月1回の「進捗会議」で、結果と行動をセットで検証する
計画を実行した後は、月1回の「進捗会議」を定例化し、予実管理を行いましょう。このとき、売上の結果(KGI)だけでなく、行動プロセス(KPI)もセットで検証することが極めて重要です。
「行動目標は達成したのに売上が未達」なのか、「行動目標すら未達だから売上が上がらない」のか——この組み合わせを検証することで、初めて具体的な改善策が見えてきます。前者であれば、行動と成果の結びつきという計画の前提そのものを疑い、計画を見直すべきサインです(次回、詳しくお伝えします)。
社内だけの会議だと「今月は忙しかったから」と甘えが出やすいため、税理士などの専門家を交えて第三者の目を入れることも、PDCAを確実に回していく上でのひとつの有効な方法です。
まとめ
事業計画書は、実行と検証を繰り返すことで初めて、会社を成長させる強力な武器になります。KGI(結果)とKPI(行動)を分けて検証し、立体的なPDCAを回し続けることが、計画を「絵に描いた餅」で終わらせないための鍵です。
当事務所では、事業計画書の作成だけでなく、その後の毎月の進捗管理や進捗会議のサポートも行い、社長と伴走しながら目標達成をご支援しています。計画の実行にお悩みの方は、お気軽にご相談ください。
次回は、本シリーズの総括として、完成した事業計画書を「経営の羅針盤」としてさらに育てていく方法と、事業計画書に向き合い続ける経営者の成長についてお伝えします。引き続きご覧いただけますと幸いです。
※本記事は掲載時点の法令・税制・各種制度に基づいて作成しています。その後の改正や制度変更等により、記載内容が現状と異なる場合があります。個別の融資・補助金・税務のご判断については、必ず顧問税理士等の専門家にご相談ください。

