
お知らせ NEWS
第5回 経営者のための経営分析実践[基礎編] ~社員一人当たりの「稼ぐ力」を測る生産性分析のキホン~
人手不足や賃上げ要請が強まる中、中小企業にとって「社員一人当たりの生産性」を高めることは、もはや避けては通れない最重要課題です。今回は、会社の本当の実力を測る「生産性分析」について、改善・活用の視点も交えながら解説します。
ポイント① 売上ではなく「付加価値」に注目する
生産性を測る際、単なる「売上高」をベースにするのは正確ではありません。注目すべきは「付加価値」です。
付加価値とは、「会社が新たに生み出した価値」のことで、売上高から仕入先などの外部に支払った費用(材料費・外注費など)を差し引いて計算します。小売業や卸売業では「売上総利益(粗利益)」で代用することもできますが、製造業や建設業では売上原価の中に自社の人件費や減価償却費が含まれるため、粗利益で代用すると付加価値を小さく見積もってしまう点に注意が必要です。会社は、この付加価値を源泉として、社員に給与を払い、家賃を払い、利益を残しています。
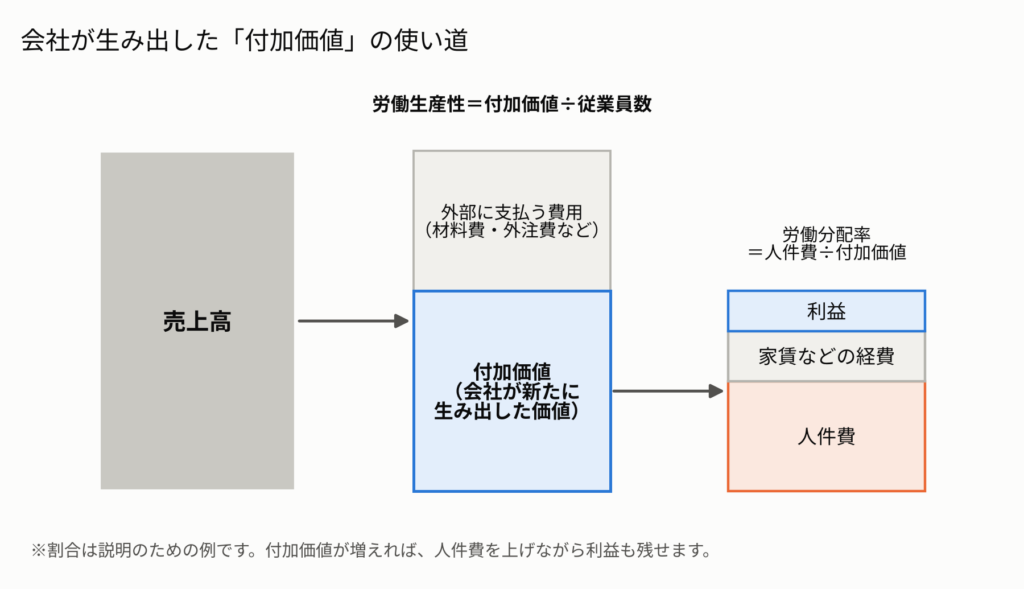
また、公的な統計では「営業利益+人件費+減価償却費+…」と利益側から積み上げて付加価値を計算しているものも多くあります。他社や統計と比べるときは、同じ計算方法の数値同士で比べることが大切です。
改善のポイント:付加価値を高めるアプローチは、「販売数量を増やす」「販売単価を上げる」「外部に支払う費用(材料費・外注費など)を下げる」の3方向です。単価を上げるには商品・サービスの差別化や高付加価値化が必要であり、外部に支払う費用を下げるには仕入交渉・外注費の見直し・生産効率の改善が有効です。ただし、値引きや外注に頼って売上を伸ばしても、1件当たりの付加価値が薄ければ、忙しくなる割に付加価値はあまり増えません。売上の「額」だけでなく、売上高に占める付加価値の「率」もあわせて確認することが重要です。
ポイント② 一人当たりの稼ぐ力を測る「労働生産性」
付加価値を従業員数で割ったものが「労働生産性」です。つまり、従業員1人がどれだけの付加価値を稼ぎ出しているかを表します。中小企業では、実際に現場で働いている社長や役員も人数に含め、パート・アルバイトは労働時間に応じて常勤者に換算すると、実態に近い数字になります。
| 労働生産性 | 付加価値 ÷ 従業員数 |
労働生産性が高ければ高いほど、より利益の出やすい体質と言えます。逆に、社員一人ひとりが、自分の給料に加えて社会保険料の会社負担分、家賃などの経費、さらに会社に残すべき利益まで賄えるだけの付加価値を稼ぎ出せていなければ、会社はたちまち赤字になってしまいます。
改善のポイント:労働生産性を高めるには「付加価値を増やす」か「少ない人数で同じ付加価値を生み出す」かのどちらかです。後者のアプローチでは、業務の標準化・IT化・自動化による効率向上が有効です。また、一人当たり労働生産性を部門別・担当者別に把握することで、どこに改善余地があるかを具体的に特定できます。数字を「チームの成績表」として活用し、改善活動のPDCAを回すきっかけにしてください。
ポイント③ 給与アップと利益確保を両立する「労働分配率」
会社が生み出した付加価値のうち、どれだけを社員の給与(人件費)として分配したかを示すのが「労働分配率」です。
| 労働分配率 | 人件費 ÷ 付加価値 × 100 |
人件費には、給与・賞与だけでなく、役員報酬や社会保険料の会社負担分(法定福利費)、福利厚生費も含めます。製造業や建設業では、製造原価・工事原価に含まれる労務費も忘れずに加えてください。
人件費を上げれば社員は喜びますが、労働分配率が高くなりすぎると会社の利益を圧迫します。では、どうすればよいのでしょうか?答えは「労働生産性そのものを高めること」です。
付加価値を高めて労働生産性が向上すれば、人件費を引き上げながらも会社に利益を残す余裕が生まれます。それがさらに社員のモチベーションを高め、生産性が上がるという「好循環」を生み出すことができるのです。
活用のポイント:労働分配率は、業種と企業規模によって水準が大きく異なります。経済産業省の「企業活動基本調査」(比較的規模の大きい企業が対象)では、製造業や小売業が50%台、飲食サービス業が70%程度と、労働集約型の業種ほど高くなっています。また、財務省の「法人企業統計調査」をもとにした分析では、中小企業の労働分配率は8割前後と、大企業(5割台)より高い水準です。いずれも利益側から積み上げた付加価値で計算した数値のため、自社の数値と比べる際は計算方法を揃えるよう注意してください。まずは同業他社の平均値と比較しながら自社の水準を把握し、「賃上げの余力がどこにあるか」を数字で判断できるようになることが、人材確保と経営安定の両立につながります。賃上げを検討する際は、まず自社の労働分配率と労働生産性の現状を確認することをお勧めします。
まとめ
生産性分析によって、自社がどれだけ効率よく付加価値を生み出し、適切に分配できているかが明確になります。「売上を上げる」だけでなく「付加価値を高め、生産性を向上させる」という視点を持つことが、賃上げと利益確保を両立させる経営の鍵です。各指標を定期的に計算し、前期比・同業他社比較を行う習慣をつけることで、経営判断の精度は格段に上がります。
経営分析の総括・分析結果を次の事業計画に活かす方法など、引き続き今後の記事で取り上げていく予定です。引き続きご覧いただけますと幸いです。
※本記事で紹介した業種別の目安は、財務省「法人企業統計調査」、経済産業省「企業活動基本調査」などの公的統計を参考にしたもので、調査年度や計算方法によって数値は変動します。
※本記事は掲載時点の法令・税制に基づいて作成しています。その後の税制改正等により、記載内容が現状と異なる場合があります。個別の税務判断については、必ず顧問税理士等の専門家にご相談ください。
【2026年10月7日 更新】付加価値の定義と労働分配率の目安について、記載内容を確認し、一部修正しました。

