
お知らせ NEWS
第5回 経営者のための経営分析実践[応用編] ~「総資本回転率」を高める——薄利多売でも利益効率を上げる方法~
前回は、借入金を活用してROEを高める「財務レバレッジ」の効果と、それに伴う安全性とのジレンマについて解説しました。今回は、借入を増やさずに、会社の総合的な稼ぐ力である「ROA(総資産利益率)」を高める、もう一つの方法についてお話しします。
ポイント① ROAを2つの要素に分解する「デュポン・システム」
ROA(総資産利益率)は、アメリカの化学メーカーであるデュポン社が開発した「デュポン・システム」と呼ばれる分析手法を用いると、さらに2つの要素に分解することができます。
| ROA | 売上高利益率 × 総資本回転率 |
| 売上高利益率 | 売上に対してどれだけの利益が残るか(収益性) |
| 総資本回転率 | 投下した総資産の「何倍」の売上を稼ぎ出したか(資産の運用効率) |
多くの経営者は「利益を増やそう」と考えたとき、「売上高利益率(コストダウンや値上げ)」ばかりに目を向けがちです。しかし、「総資本回転率(手持ちの資産をどれだけ高速で回転させて売上を作ったか)」という視点を持つことで、経営の打ち手は大きく広がります。
ポイント② 薄利多売でも儲かるカラクリ——「利益率」と「回転率」の掛け算
「ウチは業界柄、どうしても利益率が低くて……」と嘆く経営者がいらっしゃいますが、悲観する必要はありません。ビジネスモデルによって、ROAの高め方には「利益率で稼ぐ」か「回転率で稼ぐ」かの2つの道があるからです。
完全受注生産の「高級オーダーメイド家具店(X社)」と、駅前で「立ち食いそば店(Y社)」を多店舗展開する会社を比較してみましょう。
| X社:高級オーダーメイド家具店 | Y社:立ち食いそば店 | |
| ビジネスモデル | 高利益率・低回転 | 低利益率・高回転 |
| 売上高利益率 | 10% | 2% |
| 総資本回転率 | 1回 | 5回 |
| ROA | 10%(10%×1回) | 10%(2%×5回) |
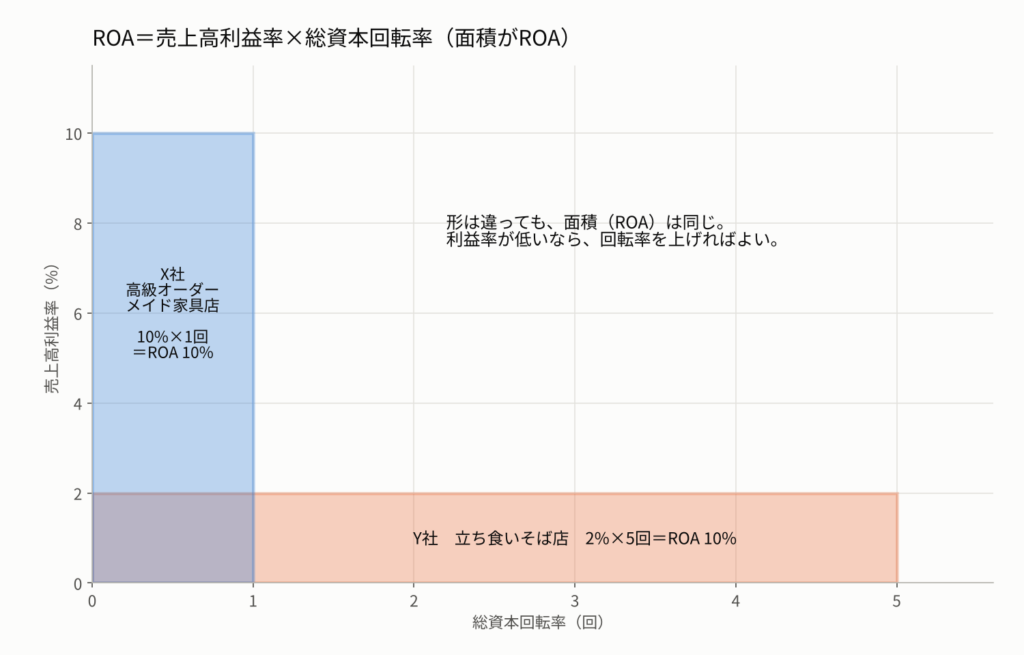
立ち食いそば店(Y社)の売上高利益率は、高級家具店(X社)のわずか5分の1しかありません。しかし、食材を素早く仕入れて次々にお客様に提供して売り切る(回転率を極限まで高める)ことで、総資産の5倍もの売上を稼ぎ出しています。結果として、どちらのROAも同じ10%になるのです。利益率が低いなら、回転率を上げればいい——これが「総資本回転率」に着目する考え方です。
ポイント③ 「コストダウン命!」が陥る矛盾
「利益率を高めながら、同時に回転率も高められれば最高だ」と誰もが考えます。しかし、現実の商売においてこの両立は非常に困難です。
たとえば、利益率を改善しようと「コストダウン命!」と号令をかけ、仕入先を安価で低品質な業者に切り替えたり、利益を確保するために販売価格を値上げしたりしたとします。すると一時的に「売上高利益率」は上昇するかもしれません。しかし、商品の魅力が落ちたり割高感が出たりしてお客様の足が遠のけば、商品が売れ残って在庫が滞留し、「総資本回転率」が大きく低下するおそれがあります。
逆に、利幅は薄くても限界利益がしっかりプラスで、固定費の回収に貢献している商品であれば、それを一生懸命に売り続けることが、総資本回転率を高め、会社全体の利益を最大化することに繋がるケースも多々あります(値引き販売による値崩れのリスクや、固定費を賄えない場合の撤退判断は、第11回と最終回で解説します)。
ポイント④ 会社を身軽にする——稼がない「死蔵品」を見直そう
総資本回転率は「売上高 ÷ 総資産」ですから、分子の「売上高」を増やすか、分母の「総資産」を減らすかのどちらかです。しかし、売上を急に何倍にも増やすのは至難の業です。
そこで経営者が真っ先に取り組むべき最も現実的な打ち手は、「分母である総資産を小さくする(会社を身軽にする)」ことです。貸借対照表(B/S)の資産の部をじっくりと見直してみてください。売上を生み出していない「稼がない資産」が眠っていないでしょうか。
- 長期間倉庫の奥でホコリをかぶっている「不良在庫(デッドストック)」
- 昔買ったものの、今は全く稼働していない「遊休設備」
- 期日を過ぎても回収できていない「不良売掛金」
こうした「死蔵品」を抱え込んでいると、分母である総資産が無駄に膨れ上がり、総資本回転率を著しく押し下げます。思い切って不良在庫を値引きしてでも処分して現金化し、使っていない設備は売却する。そして得られた現金で借入金を返済すれば、会社の総資産(分母)は確実に小さくなります。処分した年は、値引き販売や設備の売却による損失が出て、利益が一時的に減ることもあります。しかし翌期以降は、同じ売上・同じ利益をより少ない資産で生み出せるようになるため、総資本回転率が向上し、ROAが改善します。なお、回収できない売掛金を貸倒損失として処理する場合は、税務上の要件を満たす必要がある点にも注意してください。
まとめ
「ROA = 売上高利益率 × 総資本回転率」です。自社のビジネスモデルが「利益率で勝負するタイプ」なのか「回転率で勝負するタイプ」なのかを見極めましょう。そして、むやみなコストダウンが回転率を低下させる矛盾に注意しつつ、B/Sに眠る「稼がない資産」を処分して会社を身軽にする視点を持ってみてください。
EBITDAによるキャッシュを稼ぐ力の測り方・BSCを活用した業績管理・CVP分析など、引き続き実践的なテーマを今後の記事で順次取り上げていく予定です。引き続きご覧いただけますと幸いです。
※本記事は掲載時点の法令・税制に基づいて作成しています。その後の税制改正等により、記載内容が現状と異なる場合があります。個別の税務判断については、必ず顧問税理士等の専門家にご相談ください。

