
お知らせ NEWS
第6回 経営者のための経営分析実践[応用編] ~帳簿上の利益だけでは見えない、キャッシュを稼ぐ力を測る「EBITDA」~
「今期の営業利益は1,000万円の黒字です!」——経理担当者からそう報告を受けたものの、「しかし、通帳にはそんなにお金は残っていないぞ。一体どこに消えたんだ?」という疑問が頭を離れない経営者は少なくありません。
今回は、決算書の「利益」という数字だけでは見えない部分に目を向け、会社が本業で「実際に現金をいくら稼ぎ出しているのか」を正しく測る実践的な指標についてお話しします。
ポイント① 黒字なのに現金がない? 利益とキャッシュのズレ
損益計算書(P/L)の利益と、実際の手元の現金(キャッシュ)の動きは必ずしも一致しません。そのズレを引き起こす最大の要因が「減価償却費」という費用の存在です。
ある金属加工業(Z社)が、生産能力を上げるために5,000万円の最新鋭の加工機械を現金で購入したとします。この5,000万円は購入した年に一括で費用計上できません。「この機械は今後10年間にわたって利益を生み出すのだから、毎年500万円ずつ費用として計上しなさい」というのが会計のルールです。これが減価償却です。
するとどうなるでしょうか。
| 購入した1年目 | 通帳から5,000万円の現金が出ていったのに、P/L上の費用(減価償却費)は500万円しか計上されません。→「帳簿上は黒字なのに、手元の現金はほとんど残っていない」 |
| 2年目以降 | 現金の支払いは一切ないのに、毎年500万円の減価償却費が帳簿上の費用として引かれ続けます。→「帳簿上は赤字(または薄利)なのに、なぜか手元には現金が残っている」 |
ポイント② 実際のキャッシュ創出力を測る「EBITDA」とは
多額の設備投資を行っている会社では、減価償却費の影響によってP/Lの営業利益が実態よりも大きく押し下げられます。そこで、帳簿上の利益ではなく「会社が本業で実際に現金をどれだけ稼ぎ出したか」をP/Lから簡易的に計算する指標が「EBITDA(イービットディーエー)」です。
| EBITDA | 営業利益 + 減価償却費 |
本業の儲けである「営業利益」に、実際には現金が出ていっていない費用である「減価償却費」を足し戻すだけです。Z社の2年目の決算を例に見てみましょう。
| 営業利益 | ▲100万円(赤字) |
| 減価償却費(足し戻し) | +500万円 |
| EBITDA(実際のキャッシュ創出力) | 400万円のプラス |
P/Lだけを見ると「本業が赤字で苦しい会社」に見えますが、EBITDAを計算してみると「本業でしっかりと400万円の現金を稼ぎ出している会社」へと評価が大きく変わります。M&A(企業買収)の現場では、表面的な営業利益だけではなく、このEBITDAを計算して「本当の実力」を見るのが一般的です。また、中小企業向けの融資審査では、EBITDAとよく似た考え方の「簡易キャッシュフロー(税引後利益+減価償却費)」が、返済能力の物差しとして使われます。
ポイント③ 借入金の「返済原資」とEBITDAの関係
中小企業の経営者にとって、EBITDAを把握することは非常に重要です。なぜなら、銀行から借りた借入金の元本返済は、本業で稼いだキャッシュの中から行わなければならないからです。
多くの経営者が勘違いしていますが、借入金の「支払利息」はP/Lの費用になりますが、「元本の返済」は費用にはなりません。ただし、EBITDAは利息や税金を支払う前の金額です。実際に元本の返済に回せるのは、そこから利息と税金を支払った後に残るキャッシュ、つまり「税引後利益+減価償却費(簡易キャッシュフロー)」です。EBITDAは、返済能力の「上限の目安」と考えてください。
機械の購入で手元資金が大きく減ったZ社が、運転資金を補うために銀行から借入を行い、毎年500万円の元本を返済する約束をしていたとします。
| Z社のEBITDA(キャッシュを稼ぐ力) | 400万円 |
| 銀行への年間元本返済額 | 500万円 |
| 不足額 | ▲100万円(返済原資が不足) |
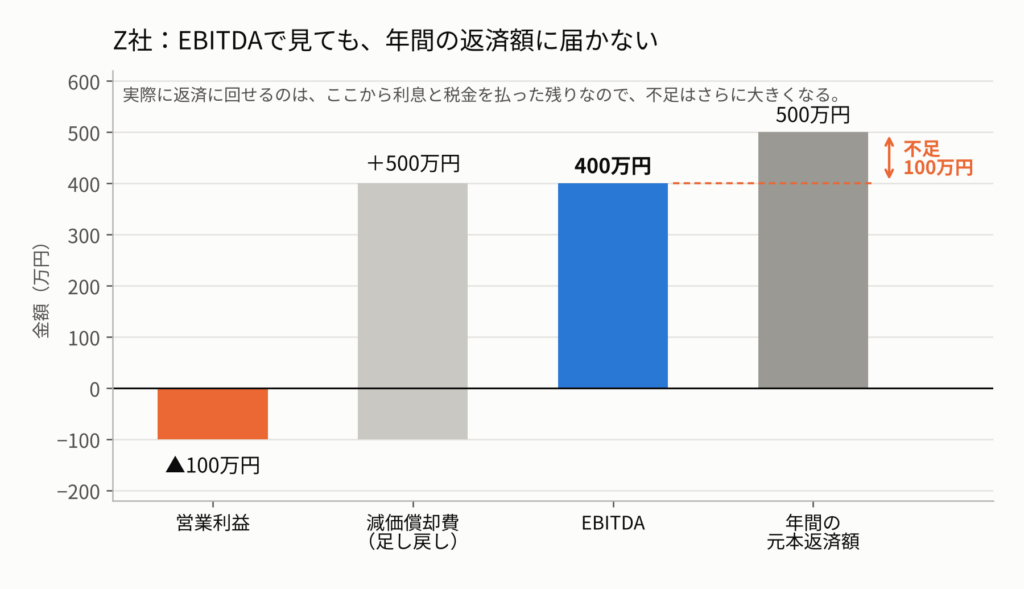
本業で稼いだキャッシュをすべて返済に充てても100万円足りません。手元資金の取り崩しや借換えなどで手当てしない限り、いずれ資金ショートを起こしてしまいます。しかも実際には支払利息もかかるため、返済に回せるキャッシュはEBITDAの400万円よりさらに少なく、不足額は100万円では済みません。「ウチは減価償却費が大きいから赤字になっているだけで、実態は大丈夫だ」と強がる社長がいますが、それはEBITDAが借入金の年間返済額をしっかりと上回っている場合にのみ言えることです。
自社のEBITDAを計算し、それが年間の借入金返済額をカバーできているかをチェックすること——これが、経営分析から得られる最も重要でリアルな「次の一手」の判断材料となります。
まとめ
P/Lの「営業利益」は会社の業績を測る大切な指標ですが、減価償却費という非資金項目の影響を強く受けています。帳簿上の利益に一喜一憂するのではなく、「営業利益+減価償却費=EBITDA」を計算する習慣を持ちましょう。自社が本業でいくらの現金を稼ぎ出しているのか、そのキャッシュは借入金の返済に耐えうる規模なのかを把握することが、安全で強い会社を作る基盤となります。
BSCを活用した業績管理・CVP分析・損益分岐点など、引き続き実践的なテーマを今後の記事で順次取り上げていく予定です。引き続きご覧いただけますと幸いです。
※本記事は掲載時点の法令・税制に基づいて作成しています。その後の税制改正等により、記載内容が現状と異なる場合があります。個別の税務判断については、必ず顧問税理士等の専門家にご相談ください。
【2026年10月7日 更新】Z社の借入の前提と、EBITDAと借入金の返済原資の関係について、記載内容を確認し、一部修正しました。

