
お知らせ NEWS
第3回 経営者のための経営戦略 ~黒字なのに手元にお金がない?——減価償却費と「タックス・シールド」の仕組み~
前回は、中小企業にとっての投資ハードルとなる「借入金利」について解説しました。銀行への支払利息や信用保証料が費用になることで法人税が安くなり、実質的な金利負担を引き下げる「節税効果(タックス・シールド)」があることに触れました。
しかし、設備投資の場面では、これと同じ節税の仕組みが、より大きな金額で働く費用があります。それが「減価償却費」です。今回は、この減価償却費が持つ特殊な性格と、戦略会計における重要な概念「タックス・シールド」の仕組みを解説します。
ポイント① お金が出ていかない不思議な費用「減価償却費」
たとえば、製造機械を3,000万円で一括購入したとします。この3,000万円は購入時に全額キャッシュとして会社から出ていきます。しかし会計のルール上、この3,000万円をその年の費用として全額計上することはできません。機械が稼働する年数(耐用年数)にわたって少しずつ分割して費用に計上していく——これが「減価償却」です。
仮にこの機械の減価償却費が「毎年600万円(5年間)」だったとしましょう。2年目・3年目の決算書に「減価償却費 600万円」という費用が計上されますが、この600万円はその年に誰かに支払っている現金でしょうか? 違いますよね。機械の代金3,000万円はすでに購入時に支払い済みです。つまり減価償却費とは、利益を計算するためだけに帳簿上に記録される「お金が出ていかない費用(非資金費用)」なのです。
ポイント② 社長を悩ませる「利益とキャッシュのズレ」
「決算書では利益が出ているのに、預金通帳には全然お金がない!」——中小企業の経営者からよく聞く声です。この「黒字なのに資金ショートしそう」という現象を引き起こす原因が、会計特有の2つのズレです。
| 元本返済 | お金は確実に出ていくが、損益計算書上の「費用」にはならない |
| 減価償却費 | お金は1円も出ていかないのに、損益計算書上では多額の「費用」として引かれる |
この2つの大きなズレが、社長の頭を混乱させ、最悪の場合は黒字倒産を引き起こす原因となるのです。
ポイント③ 「減価償却を計上しない」という選択の問題点
減価償却費が「お金が出ていかない費用」であることを逆手に取り、業績が苦しいとき経営者がある誘惑にかられることがあります。部品メーカー(K社)の事例でシミュレーションしてみましょう。
| 現金収入(売上高) | 2,000万円 |
| 現金支出費用(材料費・人件費など) | 1,000万円 |
| 減価償却費 | 600万円 |
| 税引前利益 | 400万円 |
K社の社長はこの数字を見て頭を抱えました。「利益がたったの400万円では銀行からの見栄えが悪い。減価償却費の600万円を今年は計上しないでおこう」——減価償却費を計上しなければ、税引前利益は一気に「1,000万円」に跳ね上がります。しかしこの判断は、キャッシュの観点から見ると、かえって会社の手元資金を減らしてしまう行為なのです。
ポイント④ 利益は計算で変えられるが、税金は現金で出ていく
なぜ手元資金が減るのか。それは「法人税」の存在を忘れているからです。実効税率30%として、正しく減価償却を計上した場合(パターンA)と、計上しなかった場合(パターンB)を比較してみましょう。
| パターンA(正しく600万円計上) | パターンB(0円でカサ上げ) | |
| 税引前利益 | 400万円 | 1,000万円 |
| 法人税(30%) | 120万円 | 300万円 |
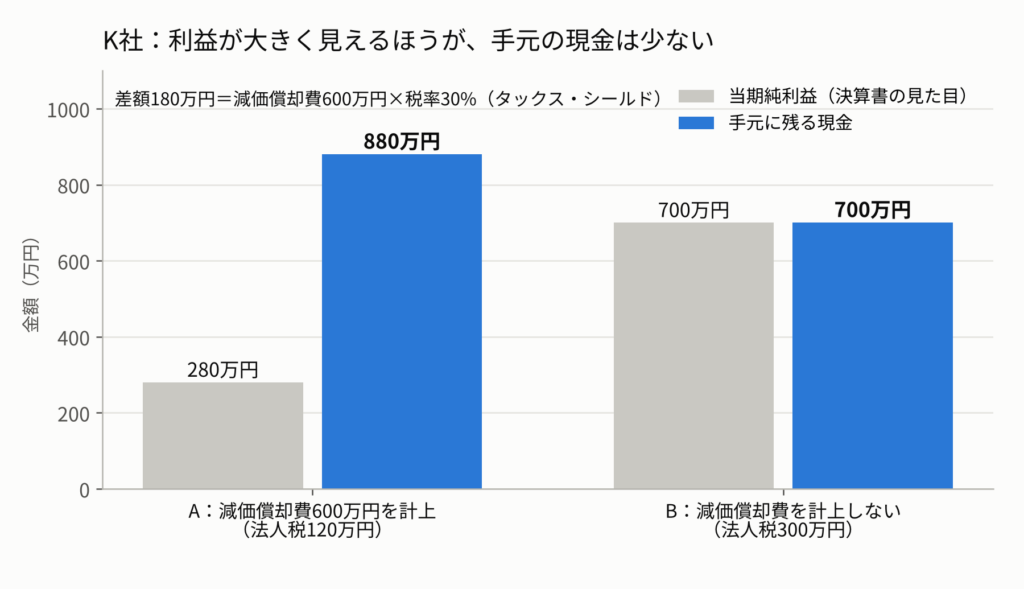
| 当期純利益 | 280万円 | 700万円 |
パターンBの方が当期純利益は大きく、見栄えの良い決算書になります。しかし法人税も300万円に跳ね上がりました。利益は帳簿上の計算で作れますが、税金はごまかしのきかないリアルなキャッシュ・アウトです。
ポイント⑤ 手元に残る「キャッシュ」を計算する
経営にとって大切な「最終的に会社にいくらの現金が残ったか」を計算してみましょう。
| パターンA | パターンB | |
| 現金収入 | 2,000万円 | 2,000万円 |
| 現金支出 | △1,000万円 | △1,000万円 |
| 法人税支払 | △120万円 | △300万円 |
| 正味キャッシュフロー | +880万円 | +700万円 |
ここで、意外な結果が見えてきます。決算書上は「当期純利益700万円」と儲かっているように見えたパターンBの方が、実際に会社に残った現金は少ないのです。逆に利益がたった280万円だったパターンAの方が、会社に880万円ものリアルな現金を運び込んでくれています。
ポイント⑥ 「タックス・シールド」が法人税の支払いを減らす
パターンAとパターンBのキャッシュの差額は180万円(=880万円-700万円)です。この差はどこから生まれたのでしょうか。
| タックス・シールド | 減価償却費 600万円 × 実効税率 30% = 180万円 |
お金が出ていかない費用である減価償却費を帳簿に正しく計上することで利益が圧縮され、結果として「支払うべき法人税を180万円減らす」ことができたのです。この、減価償却費によって節約された法人税の額を、戦略会計では「タックス・シールド(法人税節約額)」と呼びます(第2回でお伝えしたとおり、会社が黒字で法人税を納めていることが前提です)。
減価償却費そのものが直接現金を増やすわけではありません。しかし、減価償却費が利益を覆い隠す「盾(シールド)」となることで、法人税というキャッシュ・アウトを防ぎ、手元の現金を相対的に増加させる大きな効果を生みます。減価償却費は、会社の現金を法人税から守る「見えない盾」として機能しているのです。
なお、法人税では、減価償却費を計上しなかった年の分は、翌年以降に償却を続けることで損金にすることができます。そのため、パターンBの180万円が永久に失われるわけではありません。しかし、本来払わなくてよい税金を先に払い、取り戻せるのは何年も先になります。しかも、利益をかさ上げした決算書は、銀行の審査では償却不足として修正されて評価されるのが一般的です。目先の見栄えのために、手元の現金を先に手放す理由はありません。
まとめ
設備投資の経済性を評価するDCF法においては、このタックス・シールドの計算が欠かせません。新しい機械を買うかどうかを判断するとき、売上増加やコスト削減の効果だけでなく、「その機械の減価償却費が毎年いくらのタックス・シールドをもたらすか」まで正確にシミュレーションに組み込まなければ、正しい投資判断は下せないのです。
「利益」を追うとキャッシュを失い、「キャッシュ」を追うと企業価値が高まる——これが戦略会計の基本的な考え方です。NPVによる設備投資の判断基準・リースと購入の比較・取替投資の意思決定など、戦略会計を実践するための具体的な手法について、今後の記事で順次取り上げていく予定です。引き続きご覧いただけますと幸いです。
※本記事は掲載時点の法令・税制に基づいて作成しています。その後の税制改正等により、記載内容が現状と異なる場合があります。個別の税務判断については、必ず顧問税理士等の専門家にご相談ください。

