
お知らせ NEWS
[番外編]経営者のための経営分析実践[応用編] ~「まとめ買いは得」は本当か?——発注費用と保管費用のトレードオフ~
全15回にわたってお届けした「経営分析実践[応用編]」をお読みいただき、誠にありがとうございました。経営戦略シリーズの公開後となりましたが、応用編の番外編として、もう1本お届けします。本編では、限界利益・差額収支分析・予算管理・商品ラインの撤退判断といった、利益とキャッシュフローの構造を見極めるための手法を中心にお伝えしてきました。
しかし実は、企業の実務において資金繰りを悪化させるもう一つの大きな要因が存在します。それが「在庫・購買管理」の失敗です。今回は特別番外編として、社長が陥りやすい「まとめ買いの落とし穴」と、会社のキャッシュを守るための「経済的発注数量」の具体的な算出方法について解説します。
ポイント① 魅力的に見える「まとめ買い」の落とし穴
「社長、1万個まとめて発注してくれれば、単価を2割引にしますよ」——仕入先からのこうした提案は、中小企業の現場で頻繁に起こります。単価が下がれば1個あたりの限界利益が上がるため、つい「まとめ買い」に飛びついてしまいがちです。
また、まとめて発注することには確かなメリットもあります。材料や商品を仕入れる際には、発注担当者の人件費・通信費・検査費用といった手続きのコストがかかります。これを管理会計では「発注費用」と呼びます。1回あたりの発注量を増やして年間の発注回数を減らせば減らすほど、この発注費用の総額は大きく減少していきます。「単価も下がるし、手間も省ける。だから大量にまとめて買うのが正解だ」と考えるのは、一見すると合理的に思えます。
ポイント② 見落としやすいコスト「保管費用」
しかし、まとめ買いをして大量の在庫を長期間倉庫に抱えると、目に見えないコストが静かに膨れ上がっていきます。これを「保管費用」と呼びます。倉庫のスペース代・保険料・商品の劣化や廃棄リスクなどがこれに該当しますが、管理会計において見落とされがちなのが「資金が在庫として長期間寝てしまうことによる資本コスト(金利)」です。
たとえば、100万円相当の材料をまとめ買いして倉庫に保管したとします。倉庫に置かれた材料からは、当然ですが利息は1円も生まれません。在庫とは、いわば「お金が商品という姿に形を変えて、倉庫の棚に眠っている状態」なのです。もしこの100万円を材料仕入に使わず、年利1%で運用していれば、1年後には1万円のキャッシュを生み出せたはずです。つまり、材料を大量に保管するということは、この1万円の「機会利得」を失っている(機会損失を発生させている)ことになります。借入金で仕入れた場合は、在庫が売れるまでの間、銀行に無駄な利息を払い続けることになり、キャッシュの流出はさらに深刻です。
1回あたりの発注量を増やせば増やすほど、平均在庫量は増え、この「保管費用(資本コスト)」は右肩上がりに増加していくのです。
ポイント③ トレードオフの着地点「経済的発注数量」を計算する
ここで2つのコストの動きを整理してみましょう。
| 発注費用 | 1回の発注量が多いほど下がる(年間の発注回数が減るため) |
| 保管費用 | 1回の発注量が多いほど上がる(平均在庫量が増えるため) |
この相反する2つのコストの合計額が最も低くなる「最適な発注量」を見極めるための理論が「経済的発注数量」です。その最適な発注量を導き出すための公式は以下の通りです。
| 経済的発注数量 | √(2 × 1回あたりの発注費用 × 年間の材料必要数量 ÷ 1ロットあたりの年間保管費用) ※保管費用には、資本コストのほか、倉庫代・保険料・劣化や廃棄のコストなどを含めます。以下の例では、わかりやすくするため資本コストのみで計算します。 |
ポイント④ 実際にシミュレーションしてみよう
ある食品製造業(N社)を例にシミュレーションしてみましょう。
| 年間の材料必要数量 | 6,000ロット |
| 1ロットあたりの購入原価 | 30,000円 |
| 1回あたりの発注費用 | 4,000円(担当者の人件費・通信費・検査費用など) |
| 資本コスト率(金利など) | 1% |
まず「1ロットあたりの資本コスト」を計算します。購入原価30,000円に資本コスト率1%を掛けると300円になります。これを公式に当てはめます。
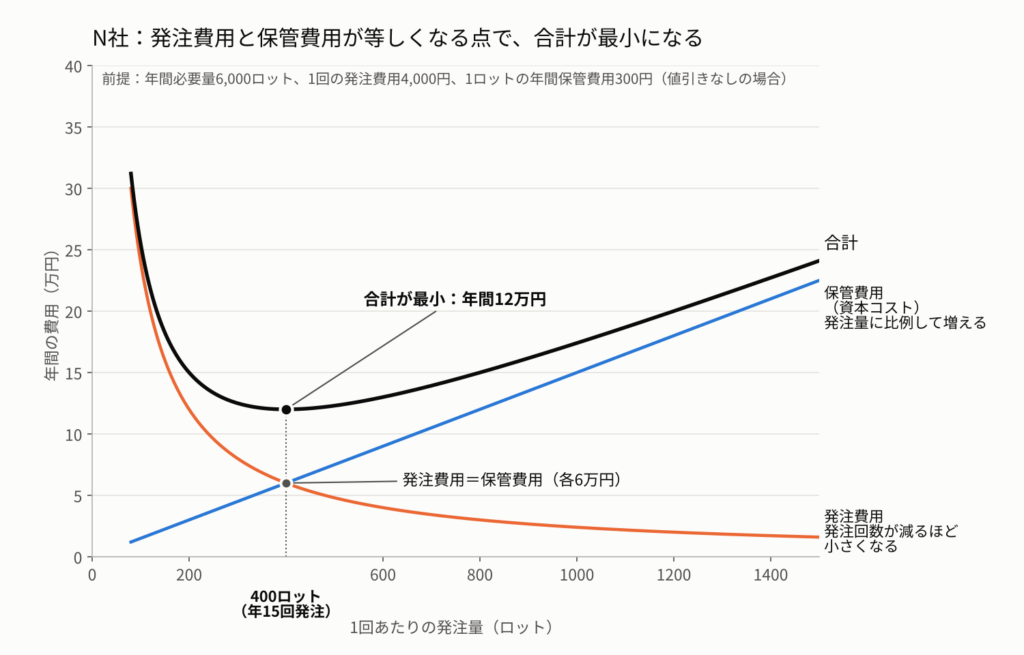
| 経済的発注数量 | √(2 × 4,000円 × 6,000ロット ÷ 300円)= √160,000 = 400ロット |
このケースでは「1回に400ロットずつ発注する」のが、発注費用と保管費用の合計を最も安く抑え、会社のキャッシュ流出を最小化できる最適な発注量という答えが出ます。年間6,000ロットが必要なので、発注回数は年間15回(=6,000÷400)となります。
ポイント⑤ 「2割引のまとめ買い」はどう判断するか
ここまでの経済的発注数量は、仕入単価が発注量によって変わらないことを前提にした考え方です。冒頭のように「まとめて買えば値引きする」という提案がある場合は、値引きによって節約できる仕入代金と、在庫が増えることで膨らむ保管費用を、年間の総額で比べて判断します。
仮に、N社が仕入先から「1年分(6,000ロット)をまとめて発注すれば、単価を2割引にする」と提案されたとします。
| 経済的発注数量(400ロットずつ) | 1年分を一括で発注(2割引) | |
| 年間の仕入代金 | 1億8,000万円(30,000円×6,000ロット) | 1億4,400万円(24,000円×6,000ロット) |
| 年間の発注費用 | 6万円(4,000円×15回) | 0.4万円(4,000円×1回) |
| 年間の保管費用(資本コスト) | 6万円(平均在庫200ロット×300円) | 72万円(平均在庫3,000ロット×240円) |
| 年間の総額 | 約1億8,012万円 | 約1億4,472万円 |
数字の上では、値引きを受けたほうが年間で約3,540万円も有利になります。値引き幅が大きい場合は、経済的発注数量にこだわるより、値引きを受けたほうが得になることも多いのです。
ただし、N社は食品製造業です。1年分の材料を抱えれば、劣化や廃棄のリスク、倉庫スペースの不足、そして1億円を超える仕入代金を先に支払うための資金繰りという、資本コスト以外の負担が一気に膨らみます。「単価が下がる」という一点だけで飛びつくのではなく、こうした負担をすべて金額に置き換え、年間の総額で比べてから決断することが大切です。
まとめ
「まとめて買えば安い」という現場のどんぶり勘定を放置せず、発注の手間(発注費用)と在庫がもたらす資金の滞留(保管費用)を天秤にかけて、自社にとって適正な発注量を数学的に計算すること——これが、見えないキャッシュの流出を防ぐための重要な視点のひとつです。倉庫に大量の在庫が眠っているのを見かけたら、ぜひこの「経済的発注数量」と「見えない保管費用」の存在を思い出してください。
ちなみに、このテーマは本編と少し毛色が異なると判断し、番外編という形で掲載させていただきました。
次回は、経営戦略シリーズで解説した「NPV(正味現在価値法)」と並んで実務でよく使われる投資判断のツール、「内部利益率(IRR)」を取り上げます。「この機械の投資利回りは結局何%なのか?」という指標の使い方と、その弱点について解説します。引き続きご覧いただけますと幸いです。
※本記事は掲載時点の法令・税制に基づいて作成しています。その後の税制改正等により、記載内容が現状と異なる場合があります。個別の税務判断については、必ず顧問税理士等の専門家にご相談ください。
【2026年10月7日 更新】値引きを伴うまとめ買いの判断方法を追加し、経済的発注数量の公式の表記を修正しました。

