
お知らせ NEWS
第2回 経営者のための起業・会社設立ガイド ~株式会社か合同会社か——資本金設定の注意点と会社設立の手順・費用を解説~
法人化のメリットを理解し、「いざ会社を設立しよう!」と決意した起業家が最初に直面する選択が、「株式会社にするか、合同会社にするか」という組織形態の問題です。
さらに、会社を設立する際には「資本金をいくらにするか」「事業目的をどうするか」といった基本事項を決定する必要がありますが、実はここに起業家が見落としやすい注意点があります。初期設定を間違えるだけで、税金面で数百万円単位の損失を生むこともあります。今回は、株式会社と合同会社の選び方・設立手続きの流れと費用・そして税理士だからこそお伝えしたい「資本金設定の注意点」を解説します。
ポイント① 「株式会社」と「合同会社」どちらを選ぶべきか?
会社を設立する際、現在主流となっているのは「株式会社」と「合同会社」の2つです。
| 株式会社 | 将来的な事業規模の拡大を見据え、投資家など第三者からの出資を積極的に受け入れたい場合や、将来的に株式公開(IPO)を目指す場合に適しています。株主の数に制限がなく多様な資金調達が可能で、社会的な知名度も高く採用活動やB to Bビジネスにおける信用面でも有利に働きます。 |
| 合同会社 | 創業者1人あるいは少数のパートナーのみで事業を行う想定で、設立や運営にかかるコストを抑えたい場合に適しています。設立費用が安く、株式会社に義務付けられている決算公告の義務がなく、役員の任期も定められていないため定期的な役員重任の登記費用も不要です。 |
どちらの形態にするか判断がつかない場合は、知名度と信用力において安定した「株式会社」を選択しておくのがひとつの選択肢です。
ポイント② 会社設立の手続きの流れと費用の違い
会社を設立するには、厳格な法的手続きを踏む必要があります。最も一般的な「発起設立」における株式会社の設立手続きの主な流れは以下の通りです。
| ① 基本事項の決定 | 商号(会社名)・事業目的・本店所在地・資本金などを決定します |
| ② 定款の作成・認証 | 会社の基本ルールである定款を作成し、公証役場で認証を受けます(合同会社は認証不要) |
| ③ 出資金の払込み | 発起人の個人口座に、資本金となる出資金を払い込みます(設立後は法人口座に移し替えます) |
| ④ 設立登記申請 | 法務局へ登記申請を行います。この申請をした日が「会社成立の日」となります(土日祝日は申請不可) |
| ⑤ 登記完了・口座開設 | 登記完了後、登記事項証明書や印鑑証明書を取得し、法人の銀行口座を開設・税務署等への届出を行います |
この設立手続きにかかる「法定費用(実費)」は、株式会社と合同会社で大きな違いがあります。電子定款を利用した場合、専門家への報酬を除いた最低限の費用は以下の通りです。
| 株式会社 | 約17万〜20万円(登録免許税15万円・公証役場の定款認証手数料1.5万〜5万円・謄本代など) |
| 合同会社 | 約6万円(登録免許税6万円。公証役場での定款認証は不要) |
定款認証手数料は資本金の額によって異なり、資本金100万円未満は3万円(発起人が3人以下の個人のみで、取締役会を置かないなど一定の要件を満たせば1.5万円)、100万円以上300万円未満は4万円、300万円以上は5万円です。また、登録免許税は資本金の0.7%が上記の金額を超える場合はその額になります。
なお、紙の定款を作成する場合は収入印紙代4万円が別途必要になり、株式会社は20万円台前半〜半ば、合同会社は10万円前後になります。
ポイント③ 資本金設定で注意したい3つのポイント
会社設立の手続きの中で、起業家が最も慎重に決定しなければならないのが「資本金の額」です。
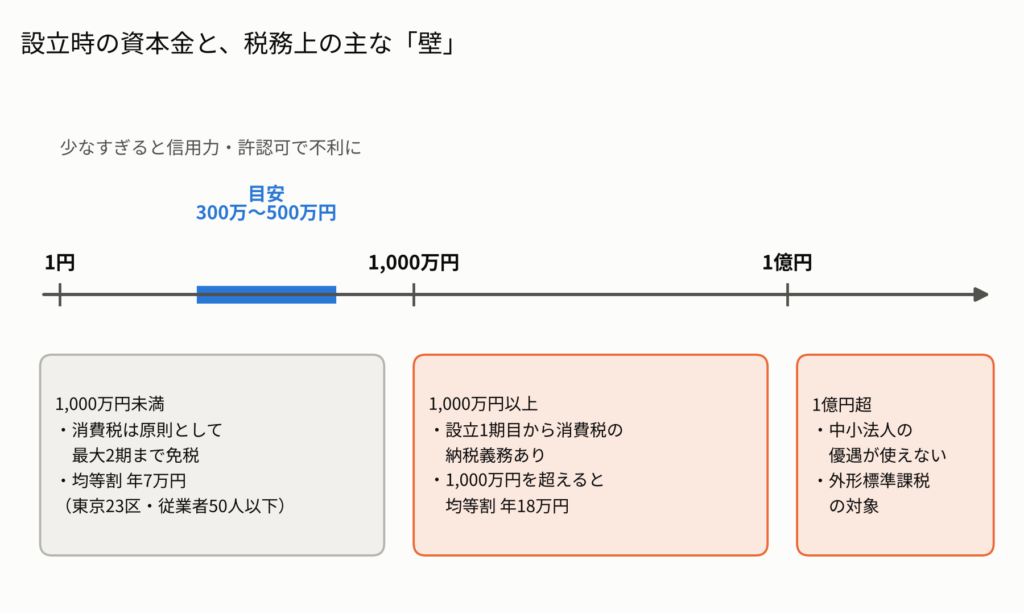
注意点① 少なすぎるリスク(1円起業の罠)
現在の会社法では、資本金1円からでも会社を設立することが可能です。しかし、資本金があまりに少ないと、取引先の与信調査や金融機関の融資審査・採用活動において「事業を継続する体力や信用力に乏しい」と判断されるリスクが高まります。また、許認可が必要な事業や助成金の申請では「自己資本額の要件」が定められていることもあり、資本金が少なすぎると事業のスタートすら切れない可能性があります。
注意点② 多すぎるリスク(資本金1,000万円の壁)
「信用力を高めるために資本金を1,000万円以上にしよう」と考える場合は、税務上の影響を必ず確認してください。資本金が1,000万円未満であれば、原則として設立から最大2事業年度は消費税の納税義務が免除されます。ただし、第1期の最初の6か月間(特定期間)の課税売上高と給与等の支払額がいずれも1,000万円を超えた場合は、第2期から課税事業者になります(第1期が7か月以下の場合など、特定期間の判定が異なるケースもあります)。また、インボイス登録をした場合は、免税期間中であっても登録日から課税事業者になります(第3回で解説します)。
一方、設立時の資本金が「1,000万円以上」になると、この免税措置の対象外となり、設立初年度からいきなり消費税の納税義務が発生してしまいます。
また、赤字であっても毎年必ず支払わなければならない「法人住民税の均等割」の金額も変わります。
| 資本金等の額1,000万円以下(東京23区・従業者50人以下の場合) | 年額7万円 |
| 資本金等の額1,000万円超1億円以下(同) | 年額18万円 |
赤字でも毎年必ずかかる11万円の固定費の差は、創業期の資金繰りに重くのしかかります。
注意点③ 多すぎるリスク(資本金1億円の壁)
スモールビジネスの創業時には稀ですが、資本金が1億円を超えると税務上の「中小法人」に該当しなくなります。軽減税率や交際費の800万円特例が使えなくなり、欠損金の繰越控除も所得の50%までに制限されるなど、中小企業向けの優遇税制が受けられなくなるばかりか、法人事業税の「外形標準課税」の対象となるなど、税負担が大幅に重くなります。
事業計画や自己資金の状況にもよりますが、設立時の資本金は300万〜500万円程度に設定し、1,000万円未満に抑えることが税務上の観点から重要なポイントです。
まとめ
株式会社にするか合同会社にするか、そして資本金をいくらに設定するか——これらの初期設定は、後から変更しようとすると余計な費用や手間がかかるだけでなく、税金面で取り返しのつかない損失を生む可能性があります。設立登記を急ぐ前に、まずは財務・税務の専門家に事業計画全体を相談することをお勧めします。
設立後にやるべき税務・社会保険の手続き・青色申告の承認申請書など提出期限の重要性・創業融資の活用法など、起業・会社設立に関する具体的な手続きについて、今後の記事で順次取り上げていく予定です。引き続きご覧いただけますと幸いです。
※本記事は掲載時点の法令・税制に基づいて作成しています。その後の税制改正等により、記載内容が現状と異なる場合があります。個別の税務判断については、必ず顧問税理士等の専門家にご相談ください。
【2026年10月7日 更新】会社設立の法定費用、法人住民税の均等割、消費税の免税期間、資本金1億円超の取扱いについて、記載内容を確認し、一部修正しました。

