
お知らせ NEWS
第4回 経営者のための経営戦略 ~「何年でモトが取れるか」では足りない——設備投資の判断基準「NPV」とは~
前回までで、戦略会計における「3つの武器」を手に入れました。「お金の時間価値(第1回)」「投資のハードルとなる税引後実質金利(第2回)」「減価償却費が生み出すタックス・シールド(第3回)」です。今回はいよいよこれらを総動員して、数百万・数千万円の機械を買うべきか否かを判断するためのツール「NPV(正味現在価値法)」について解説します。
ポイント① 「何年でモトが取れるか?」——社長が愛する回収期間法
設備投資を検討する際、中小企業の社長がよく口にするセリフがあります。「その機械、何年でモトが取れるの?」投資した金額を毎年のキャッシュフローで何年かけて回収できるかを計算する手法を、管理会計では「回収期間法」と呼びます。
たとえば1,000万円の機械を導入し、毎年250万円の現金を生み出すなら、1,000万円 ÷ 250万円 = 4年。「4年でモトが取れるなら買おう!」という具合です。計算がシンプルで直感的にわかりやすく、「早く現金を回収して資金繰りの不安から逃れたい」という経営者の心理にも合致しているため、実務の現場で広く使われている指標です。しかし戦略会計の視点では、回収期間法だけで数千万円の投資を決めてしまうと、大切な点を見落とすおそれがあります。
ポイント② 早く安心したい心理が招く「2つの弱点」
なぜ回収期間法だけでは不十分なのでしょうか。理由は2つあります。
弱点その1:お金の「時間価値」を無視している
第1回でお伝えした通り、「今日の100万円」と「3年後の100万円」は価値が違います。しかし回収期間法は、1年目の250万円も4年目の250万円も全く同じ「250万円」として足し算してしまいます。金利という厳しい現実を計算から締め出してしまっているのです。
弱点その2:モトを取った「後」の利益を無視している
工場に導入する機械を「A案」と「B案」のどちらにするか迷っているとしましょう。どちらも導入費用は1,000万円です。
| A案 | B案 | |
| 年間キャッシュフロー | 400万円 | 300万円 |
| 寿命 | 3年 | 5年 |
| 回収期間 | 2.5年 | 3.3年 |
| トータルの儲け | +200万円 | +500万円 |
回収期間法では「早くモトが取れるA案を採用する」という結論になります。しかし寿命を迎えるまでのトータルの儲けはA案が200万円、B案が500万円です。回収期間法には、回収期間以降に生み出されるキャッシュフローを評価から切り捨ててしまうという大きな弱点があります。早く安心したいがために、会社を長期的に成長させる投資を見送ってしまうおそれがあるのです。
ポイント③ 武器をすべて使って「手元に残るキャッシュ」を計算する
そこで登場するのが、投資判断の基準となる「NPV(Net Present Value:正味現在価値法)」です。先ほどの「B案(投資額1,000万円・毎年300万円の現金を生み出し・寿命5年)」をNPVで判定してみましょう。割引率を5%(第2回で解説した税引後実質金利に、事業のリスク分を上乗せした自社の目標利回り)、法人税の実効税率を30%とします。
ここで、第3回で学んだ「タックス・シールド」が効いてきます。まず、事業が生み出す現金300万円には、そのままでは30%の法人税がかかります。ところが、1,000万円の機械を5年で減価償却すると、毎年200万円が帳簿上の費用になり、その分だけ法人税が安くなります。これがタックス・シールドで、毎年60万円(=200万円×30%)の法人税が節約され、手元のキャッシュが増えることになります。
| 事業が生み出す現金(税引前) | 300万円 |
| 事業の利益にかかる法人税(300万円×30%) | △90万円 |
| タックス・シールド(減価償却費200万円×30%) | +60万円 |
| 毎年の正味キャッシュフロー合計 | 270万円 |
ポイント④ 未来のお金を「いまの価値」に割り引く
この「毎年270万円」を、自社の投資ハードルである割引率5%で現在価値に引き直します。1年ごとに異なる「割引係数」を掛け合わせていきます。
| 年次 | キャッシュフロー | 割引係数 | 現在価値 |
| 1年目 | 270万円 | 0.952 | 約257万円 |
| 2年目 | 270万円 | 0.907 | 約245万円 |
| 3年目 | 270万円 | 0.864 | 約233万円 |
| 4年目 | 270万円 | 0.823 | 約222万円 |
| 5年目 | 270万円 | 0.784 | 約212万円 |
| 合計 | 1,350万円 | —— | 約1,169万円 |
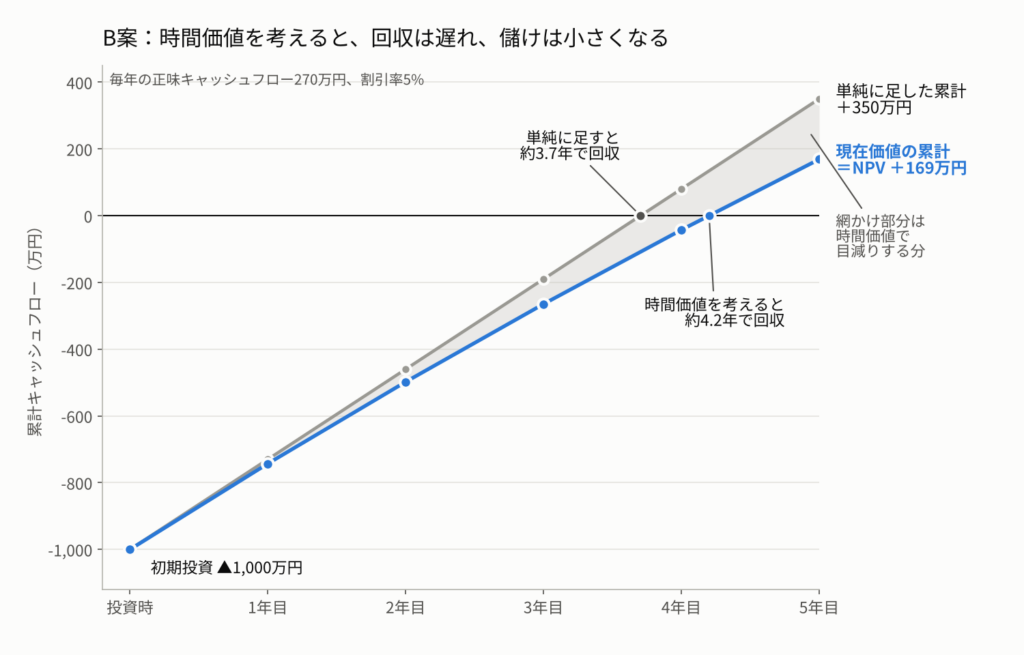
単純に270万円×5年=1,350万円と足し合わせるのと異なり、時間価値を考慮すると現在価値の合計は約1,169万円になります。年数が経つほど割引係数が小さくなり、将来のキャッシュの価値が目減りしていくことがわかります。
ポイント⑤ 「NPV」による最終判断
未来のキャッシュフローの現在価値(約1,169万円)が計算できたら、初期投資額(1,000万円)を差し引きます。
| NPV | 約1,169万円(回収額の現在価値)- 1,000万円(初期投資額)= +169万円 |
NPVが「プラス」なら投資を実行(GOサイン)、「マイナス」なら投資を見送る——ただそれだけです。今回のケースではNPVは+169万円とプラスになりました。これは、銀行への利息や保証料などの資本コストをすべて賄った上で、会社の価値が現時点で169万円増えることを意味します。社長は自信を持ってGOサインを出せるのです。
ポイント⑥ NPVの「落とし穴」と「退く勇気」
ただし、NPVは万能ではありません。計算結果の精度は、インプットとなる2つの数字の精度に完全に依存します。ひとつは割引率(税引後実質金利)の設定、もうひとつは将来キャッシュフローの予測です。割引率をわずかに変えるだけでNPVは大きく変わりますし、楽観的な売上予測を入れれば、NPVはいくらでもプラスにできてしまいます。「NPVがプラスだから大丈夫」と過信せず、インプットとなる数字の根拠を厳しく吟味することが不可欠です。
そのうえで、NPVがマイナスになる投資案件は、実行すればするほど自社のキャッシュを毀損することを意味します。現実には、甘い需要予測や「なんとかなるだろう」という感情論に踊らされて投資を強行し、後で資金繰りに苦しむケースが後を絶ちません。NPVという論理的な基準を持つことは、社長に「進む勇気」を与えるだけでなく、大きな損失を避けるための「退く勇気」をも与えてくれるのです。
まとめ
「何年でモトが取れるか」という回収期間法は、資金繰りの安全性を測る目安としては便利ですが、投資の採算性を判定する基準としては十分ではありません。時間価値(金利)・税引後実質金利・タックス・シールドをすべて織り込む「NPV(正味現在価値法)」は、設備投資の判断において最も論理的で強力なツールのひとつです。ただし、その威力はインプットとなる数字の質に左右されます。信頼できる数字を丁寧に積み上げることが、正しい投資判断への近道です。
黒字でも会社を資金ショートの危機に陥れる「正味営業運転資金」・リースと購入の比較・取替投資の意思決定など、戦略会計を実践するための具体的な手法について、今後の記事で順次取り上げていく予定です。引き続きご覧いただけますと幸いです。
※本記事は掲載時点の法令・税制に基づいて作成しています。その後の税制改正等により、記載内容が現状と異なる場合があります。個別の税務判断については、必ず顧問税理士等の専門家にご相談ください。
【2026年10月7日 更新】NPV(正味現在価値)の計算に法人税の影響を反映し、例示の数字を修正しました。

