
お知らせ NEWS
最終回 経営者のための経営分析実践[応用編] ~商品ラインの撤退判断とキャッシュフロー分岐点——数字で見極める「引き際」~
これまでは「いかに利益を最大化するか」という「攻め」の意思決定を中心に解説してきましたが、最後は経営者にとって最も重く、かつ最も重要な「守り」の意思決定である「商品ラインの撤退判断」を取り上げます。
新しい商品を立ち上げることよりも、今ある商品を「いつやめるか」を決断することの方がはるかに困難です。長年続けてきた商品への愛着や販売担当者への温情といった「感情論」に流されず、経営の土台であるキャッシュを守るための「引き際」を、数字を使って論理的に見極める方法を解説します。
ポイント① 営業赤字=即撤退、ではない?
老舗のアパレルメーカー(T社)では、複数の商品ラインを展開していますが、数年前から手がけている「高級レディースコレクション(秋冬ライン)」が競合の激化により業績低迷していました。今期の同ラインの業績予測は以下の通りです。
| 売上高 | 4,000万円 |
| 変動費(材料費・縫製外注費など) | 2,000万円 |
| 限界利益 | 2,000万円(限界利益率50%) |
| 固定費 | 3,000万円 |
| 営業利益 | ▲1,000万円(赤字) |
この数字を見たT社の社長は厳しい表情で宣告しました。「高級レディースコレクションは今期も1,000万円の営業赤字だ。このままでは会社全体のお荷物になる。残念だが、今月末でこの商品ラインからは完全に撤退しよう」
さて、この「赤字だから即撤退する」という判断は正しいでしょうか。管理会計の視点からは「ちょっと待った!」とストップがかかります。
ポイント② 商品ライン撤退の判断基準——限界利益がプラスかどうか
商品ラインを撤退すべきかどうかの最初のチェックポイントは、「営業利益が赤字かどうか」ではなく、「限界利益(売上高-変動費)がプラスかどうか」です。
T社の高級レディースコレクションは1,000万円の営業赤字を出してはいますが、限界利益は「+2,000万円」です。これは「変動費の支払いを済ませた上で、まだ2,000万円分の固定費を回収する力(付加価値)を残している」ということを意味します。今すぐ撤退してしまうと、この2,000万円の限界利益を丸々失い、かえって赤字の傷口を広げてしまいます。
逆に言えば、「限界利益がゼロ(またはマイナス)」になった時は、その商品ラインを続ける意味が完全に失われた状態です。限界利益がマイナスになれば、商品を作って売れば売るほど変動費の分だけ会社のキャッシュが流出していきます。売上高が変動費を下回る状態では、販売すればするほど損をする構造になっているため、その商品ラインの中止を真剣に検討すべきラインと言えます。ただし、撤退の判断はそこまで待つ必要はありません。限界利益がプラスであっても撤退すべき「本当の引き際」があることを、このあとのポイント③〜⑤で解説します。
ポイント③ 企業が倒産する最低ラインは「キャッシュ」にある
T社の高級レディースコレクションは限界利益がプラスですから、即中止すべき段階には達していません。では、いつまでこの赤字商品ラインを続けていいのでしょうか。それを教えてくれるのが「キャッシュフロー分岐点」です。
そもそも、損益計算書の黒字・赤字は企業がつぶれるかどうかに直接関係しません。企業がつぶれるかどうかの最低ラインを示す情報は、財務諸表ではなく「キャッシュ(資金)」にあります。99円で仕入れて100円で販売する商売を続けていけばキャッシュが蓄積されていきますが、101円で仕入れて100円で販売する商売は、自分の貯蓄を取り崩すか外部から調達しない限り続けることができません。企業活動の最低ラインは、まさにこのキャッシュの増減にあるのです。
ポイント④ 減価償却費が生む、利益とキャッシュのズレ
T社の高級レディースコレクションの「固定費3,000万円」の中身を分解してみましょう。
| キャッシュが出ていく固定費(専用設備のリース料・担当スタッフの給与など) | 1,500万円 |
| キャッシュが出ていかない固定費(設備の減価償却費など) | 1,500万円 |
| 固定費合計 | 3,000万円 |
ここが最大のポイントです。会計上の費用である「減価償却費」はキャッシュの流出を伴いません。利益を計算する上では費用として差し引かれますが、実際の現金は手元に残っているのです。
ポイント⑤ 本当の引き際「キャッシュフロー分岐点」を見極める
T社の高級レディースコレクションの「本当のキャッシュの増減」を計算し直してみましょう。
| 稼ぎ出すキャッシュ(限界利益) | +2,000万円 |
| 出ていくキャッシュ(現金を伴う固定費) | -1,500万円 |
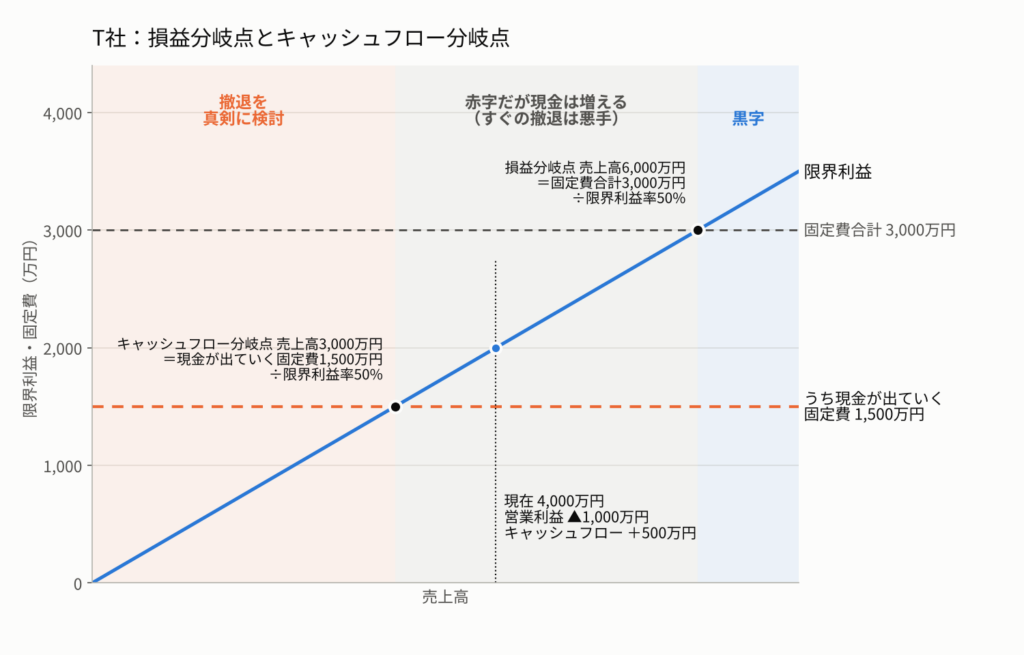
| 正味のキャッシュフロー | +500万円 |
損益計算書上は「1,000万円の赤字」に見えていた高級レディースコレクションですが、キャッシュフローの観点で見ると「会社に500万円の現金を運び込んでくれている」のです。キャッシュが増えている以上、「赤字だから今月末で撤退」という判断は早計です。設備の売却などで撤退時にまとまった現金が得られる場合を除き、当面はこの商品ラインを存続させてキャッシュを稼がせ続けるほうが有利です。
しかし、今後さらに売上が落ち込み、限界利益が1,500万円を下回る事態になれば、ついに「稼ぎ出すキャッシュ」よりも「出ていくキャッシュ」が上回り、正味キャッシュフローがマイナスに転落します。この「正味キャッシュフローがゼロになる売上高」こそが「キャッシュフロー分岐点」です(T社の場合、限界利益率50%なので売上高3,000万円)。ここを下回った商品ラインは、続けるほど会社全体の資金繰りを圧迫するため、撤退を真剣に検討すべき段階です。実際に撤退するかどうかは、リースの解約違約金や従業員の配置転換・退職金など撤退そのものにかかる費用も含め、事業を続けた場合と撤退した場合の将来のキャッシュフローを比べて最終判断します。
ポイント⑥ 巨大企業が数千億円の赤字でも倒産しない理由
上場企業などの巨大メーカーが、時に数千億円という巨額の赤字を出しながらもすぐには倒産しない理由も、この理論で説明できます。巨大メーカーは過去の莫大な設備投資による「非キャッシュ固定費(減価償却費)」を大量に抱えています。そのため、損益分岐点を大きく下回って大赤字になっていても、手元の現金が回らなくなる「キャッシュフロー分岐点」はさらにずっと下方に位置しているのです。
しかし、明確な経営戦略もないままキャッシュフロー分岐点すら下回ってしまえば、いずれ資金繰りに行き詰まることは明白です。
ポイント⑦ 撤退は敗北ではない。次なる成長への布石である
「キャッシュフロー分岐点を下回った。だから撤退する」——この数字に基づいた決断こそが、経営トップにしかできない重要な仕事のひとつです。
撤退は決して敗北ではありません。無駄なキャッシュの流出を食い止め、そこで解放された経営資源を自社の強みを活かせる新たな商品・事業へと再投資するための、前向きな決断です。数字という客観的な基準を社内で共有しておくことで、経営者は不毛な感情論に振り回されることなく、迅速に次の一手を打つことができます。
まとめ——全15回の連載を終えて
全15回にわたり、過去の業績を測る財務分析から、未来の意思決定を導くCVP分析・差額収支分析、そして予算管理と商品ラインの撤退判断までをお伝えしてきました。
決算書は、税務署や銀行に提出するためだけの「過去の記録」ではありません。固定費と変動費を見極め、キャッシュフローの動きに目を向けることで、決算書は現在地を示すだけでなく、未来のビジネスをデザインし、荒波を乗り越えるための確かな土台となります。本連載でお伝えした管理会計の知識が、皆様の力強い経営判断の一助となれば幸いです。
最後までお読みいただき、誠にありがとうございました。
※本記事は掲載時点の法令・会計基準に基づいて作成しています。その後の改正等により、記載内容が現状と異なる場合があります。個別の会計・税務判断については、必ず顧問税理士等の専門家にご相談ください。
【参考文献】本連載の執筆にあたり、以下の書籍を参考にさせていただきました。
- 『[決定版]ほんとうにわかる管理会計&戦略会計』(高田直芳 著/PHP研究所)
- 『世界のプロが学ぶ会計の教科書 資産負債アプローチで使える知識を身につける』(吉成英紀 著/日本経済新聞出版)
- 『この1冊ですべてわかる 会計の基本』(岩谷誠治 著/日本実業出版社)
- 『この1冊ですべてわかる 管理会計の基本』(千賀秀信 著/日本実業出版社)
- 『管理会計 第七版』(櫻井通晴 著/同文舘出版)
- 『財務会計講義 第25版』(桜井久勝 著/中央経済社)

