
お知らせ NEWS
第3回 経営者のための節税と資金繰り ~目先の節税が融資枠(借入余力)を狭める——節税と融資のジレンマ~
賢い節税テクニックをご紹介してきましたが、節税には経営者が陥りやすい「もう一つの大きな落とし穴」が存在します。それが「融資(資金調達)への悪影響」です。
目先の税金を減らすことに夢中になるあまり、いざ事業を拡大したい時や不測の事態で資金が必要になった時に「銀行からお金が借りられない」と困ってしまう経営者は少なくありません。今回は、節税と融資の間に潜むジレンマについて解説します。
ポイント① 銀行は決算書の「どこ」を見て融資額を決めるのか
銀行が「この会社にはいくらまでならお金を貸せるか」という上限額(借入余力)を判断する際、最も重視する指標のひとつが「簡易キャッシュフロー(税引後利益+減価償却費)」と、そこから導き出される「債務償還年数」です。
銀行は安全に融資を行う目安として、「借入金の残高が、年間で生み出すキャッシュフローの10倍以内(=10年で返済できる範囲内)」であることをひとつの基準としています。これを借入余力の計算式に直すと、以下のようになります。
| 借入余力 | (簡易キャッシュフロー × 10)- 現在の借入金残高 |
つまり、会社が「新たに借りられるお金の上限」は、おおむね簡易キャッシュフローの10倍から現在の借入金を引いた額になるということです。なお、実際の審査では、借入金残高から手元の現預金や事業に常に必要な運転資金を差し引いた「要償還債務」をもとに計算する金融機関も多くあります。
ポイント② 75万円の節税で、2,250万円の「新たな融資枠」が消えることも
では、税金を減らすために利益を圧縮した場合、融資枠にどのような影響が出るのでしょうか。具体的な数字で検証してみましょう。
(※わかりやすくするため、実効税率を一律25%、減価償却費は考慮しないものとして計算します。また、すでに銀行から「3,000万円の借入」がある会社と想定します)
決算直前、あなたの会社に「1,000万円の税引前利益」が出そうだとします。
| ケースA:節税せずそのまま申告 | ケースB:300万円の経費で節税 | |
| 税引前利益 | 1,000万円 | 700万円(1,000万円-経費300万円) |
| 税金(25%) | 250万円 | 175万円(★Aより75万円の節税) |
| 税引後利益(簡易CF) | 750万円 | 525万円 |
| 借入上限の目安(利益の10倍) | 7,500万円 | 5,250万円 |
| 新たな借入余力(上限-既存借入3,000万円) | 4,500万円 | 2,250万円 |
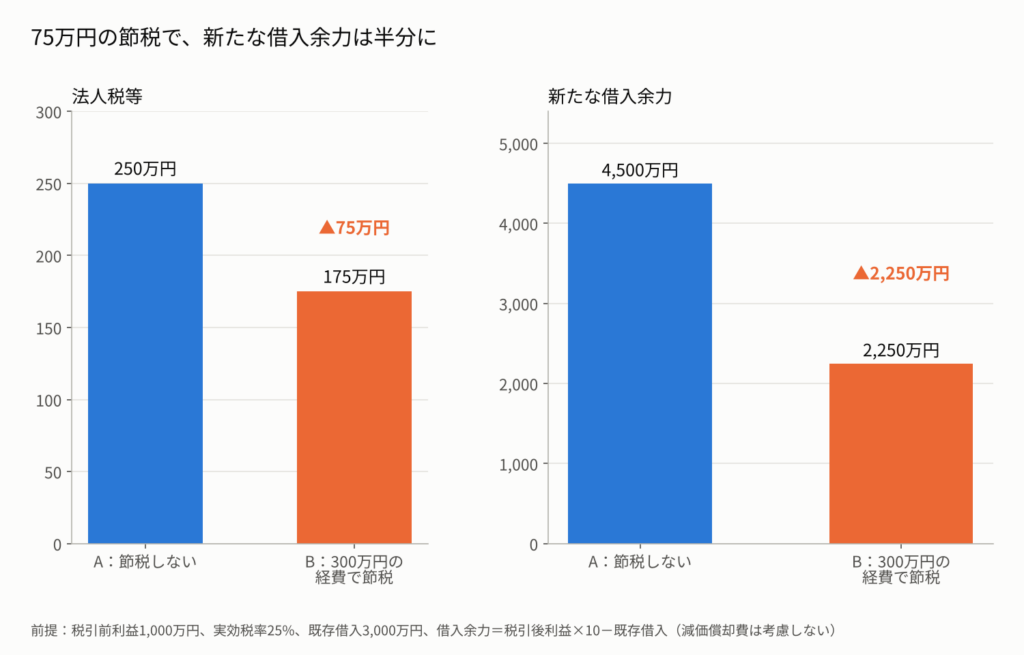
ケースBでは確かに税金を75万円減らすことに成功しました。しかし利益が減ったことにより、銀行から新たに借りられる枠(借入余力)は4,500万円から2,250万円へと半減しています。「75万円の節税をした代償として、2,250万円分の新たな融資枠を失うリスクがある」ということを、ぜひ頭に入れておいてください。
ただし、利益を減らす支出がすべて融資枠を削るわけではありません。第2回でご紹介した少額減価償却資産の即時償却は「減価償却費」として簡易キャッシュフローに足し戻されるため、借入余力への影響は小さくなります。また、経営セーフティ共済の掛金は、手元資金を積み立てる性格の支出であるため、決算報告の際にその旨を説明すれば、金融機関に実質的な利益として評価してもらえる場合もあります。融資枠を本当に削ってしまうのは、高級車や不要な備品の購入のように、お金が出ていくうえに何も残らない「無駄遣い節税」です。
※なお、実際の借入余力は業種・減価償却費の額・担保や保証の有無などによっても変動するため、一概に「利益の10倍」とはなりません。上記はあくまで「節税が融資枠に与えるインパクト」を示すための概算です。
ポイント③ 税金を払って利益を出したほうが、資金繰りは安定しやすい
もちろん、実際の銀行の融資判断は決算書の数字だけで決まるわけではなく、事業の将来性なども総合的に判断されます。しかし「利益の額」が極めて大きなウエイトを占めているのは紛れもない事実です。
会社が持続的に成長するための「投資資金」や、不測の事態を乗り越えるための「防衛資金」は、銀行からの融資によって確保するのが一般的です。「税金を払いたくないから」という理由だけで無理な節税を行い利益を削り続けていると、いざという時に資金調達ができず、会社自身を苦しめることになります。
適正に利益を出し、堂々と税金を払い、銀行からの高い評価(多額の融資枠)を得て手元に潤沢な資金を持っておくこと——それこそが、どんな環境の変化にも負けない強い会社をつくるための大切なポイントです。
まとめ
「節税」と「融資(借入余力)」はトレードオフの関係にあります。過度な節税は、会社の成長エンジンである「資金調達力」を弱めてしまいます。決算対策を行う際は、目先の税額だけでなく「自社の借入余力にどう影響するか」までをシミュレーションする視点が不可欠です。
法人化のメリット・デメリット、目指すべきキャッシュリッチ企業の姿など、引き続き実践的なテーマを今後の記事で順次取り上げていく予定です。引き続きご覧いただけますと幸いです。
※本記事は掲載時点の法令・税制に基づいて作成しています。その後の税制改正等により、記載内容が現状と異なる場合があります。個別の税務判断については、必ず顧問税理士等の専門家にご相談ください。
【2026年10月7日 更新】例示の計算を、他の記事と同じ税率の前提に揃えて見直しました。

